Certeza
SONY DSC
Escribe César Sánchez Martínez / LIMA
Definitivamente, el Perú de hoy es otro si comparamos al país de hace quince años. Pareciera que los peruanos estamos despertándonos de un largo sueño que nos mantuvo en la miseria física, pobreza espiritual y atraso social. Ahora, nuestro país despierta y se transforma para competir en el mundo, y gran parte de esa histórica gesta se debe al rol que ha jugado la industria microfinanciera en los últimos 30 años.
Tal vez el Perú no tenga un Premio Nobel en Economía, pero cada día comprobamos la creatividad, ingenio e innovación de miles de conciudadanos que no solamente “luchan en la vida”, sino que también generan sus propios empleos y lo comparten con otros. Muchas de estas actividades emprendedoras han sido, son y serán financiadas por las diversas instituciones que integran la industria microfinanciera en el país.
No en vano, los ojos de las autoridades del mundo industrializado y de las economías emergentes están puestos en el Perú. Lo que algunos economistas llamaban el “fenómeno de las microfinanzas”, luego que el economista y banquero bangladesí Muhammad Yunus, Premio Nobel de la Paz en 2006, impulsó las microfinanzas en Bangladesh en 1974, pensó que esta herramienta sería el camino perfecto para ayudar a la población pobre del mundo a desarrollarse económicamente.
Desde hace más de 40 años, en el Perú los bancos comerciales, locales y foráneos, han llegado por su rentabilidad, aunque hace muchos años más algunas organizaciones no gubernamentales lo practicaban mediante los créditos solidarios, formalizados por las cajas municipales de ahorro y crédito y organizaciones no gubernamentales de desarrollo (ONG) con sus “bancos comunales”.
Las microfinanzas, señores, no es un tema moderno ni está de moda. Es algo que en la década de los ochenta era practicado con éxito por las cajas municipales, ONG y cooperativas de ahorro y crédito. El microcrédito ha sido la herramienta para que muchos negocios ahora puedan ser grandes o medianos y sean clientes de los bancos. Es decir, las microfinanzas están alcanzando excelentes niveles de desarrollo social que está impactando no sólo en la economía nacional, sino en la vida misma de sus protagonistas, que son miles de empresarios vinculados a las medianas, pequeñas y microempresas.
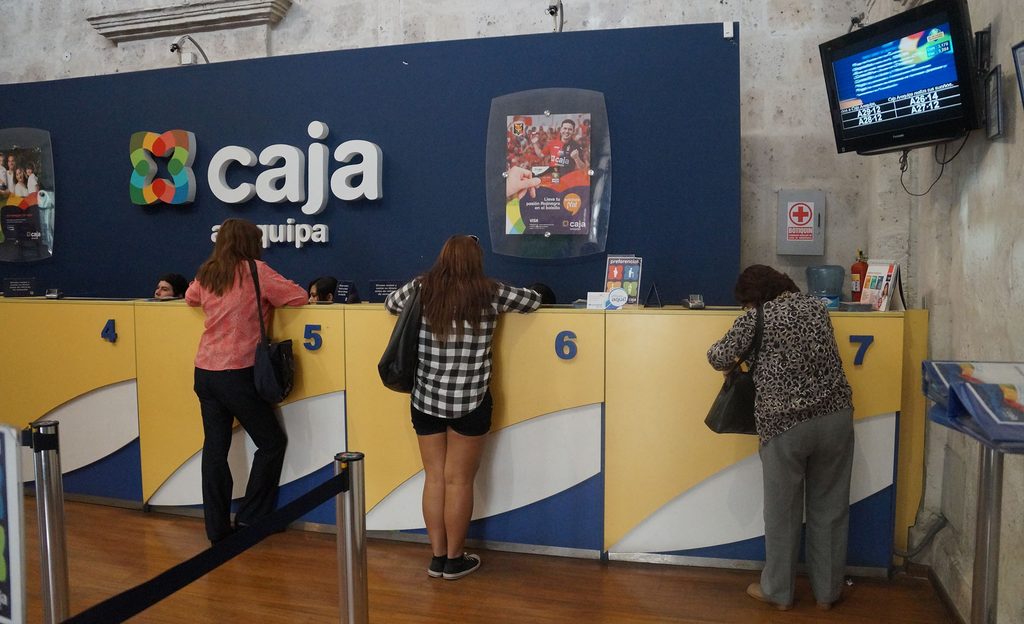
La experiencia iniciada por la Caja Piura, la primera entidad municipal que tuvo la visión de incursionar en las microfinanzas en el país es señera. Ahora el sistema de cajas municipales de ahorro y crédito tiene diez instituciones y se ha convertido en “pequeños bancos” para los empresarios de las PYME y las MYPE.
La experiencia piurana con el apoyo de GTZ, entidad de cooperación técnica alemana, ha sido para muchas instituciones el camino a seguir por otras CMAC, cajas rurales, cooperativas de ahorro y crédito, edpyme y organizaciones no gubernamentales. Incluso, con la excepción del Mibanco, que sí tiene raíces microfinancieras, algunos bancos comerciales han emulado la experiencia de las cajas, creando sus divisiones o entidades microfinancieras.
El rol de la industria microfinanciera en el crecimiento económico tiene criterios que vale la pena mencionarse. Primero, al formalizarse un negocio, contribuye con la reactivación de la demanda interna, y luego, permite que se generen diversos puestos de trabajo, combatiendo de esta manera la pobreza y sus males sociales como sicariato, extorsión, delincuencia común, drogadicción, salud deficiente e informalidad empresarial.
Si hablamos de desarrollo social, las microfinanzas son gran parte de la solución para un mundo cada vez más globalizado. Las grandes empresas o corporaciones internacionales, si bien es cierto hacen negocios entre ellos, requieren de las PYME para dinamizar el motor de las economías nacionales. No olvidemos que el 98.6 por ciento del universo empresarial corresponde a las PYME y MYPE. Muchos de estos negocios han formado consorcios, asociaciones o simplemente desarrollan diversos niveles de subcontratación. Las diez cajas afiliadas a la Federación de Cajas Municipales de Ahorro y Crédito (FEPCMAC), han dinamizado el mercado microfinanciero. Actores de la banca comercial tradicional han vuelto la mirada al ámbito del microcrédito, ingresando agresivamente a un sector que ha mantenido su potencial para los mercados financieros. Por ello, ante el nuevo escenario, urge la necesidad de analizar estrategias y examinar cómo se viene actuando en el sector microfinanciero, evaluación que alcanza a todas las organizaciones microfinancieras.